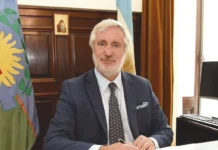
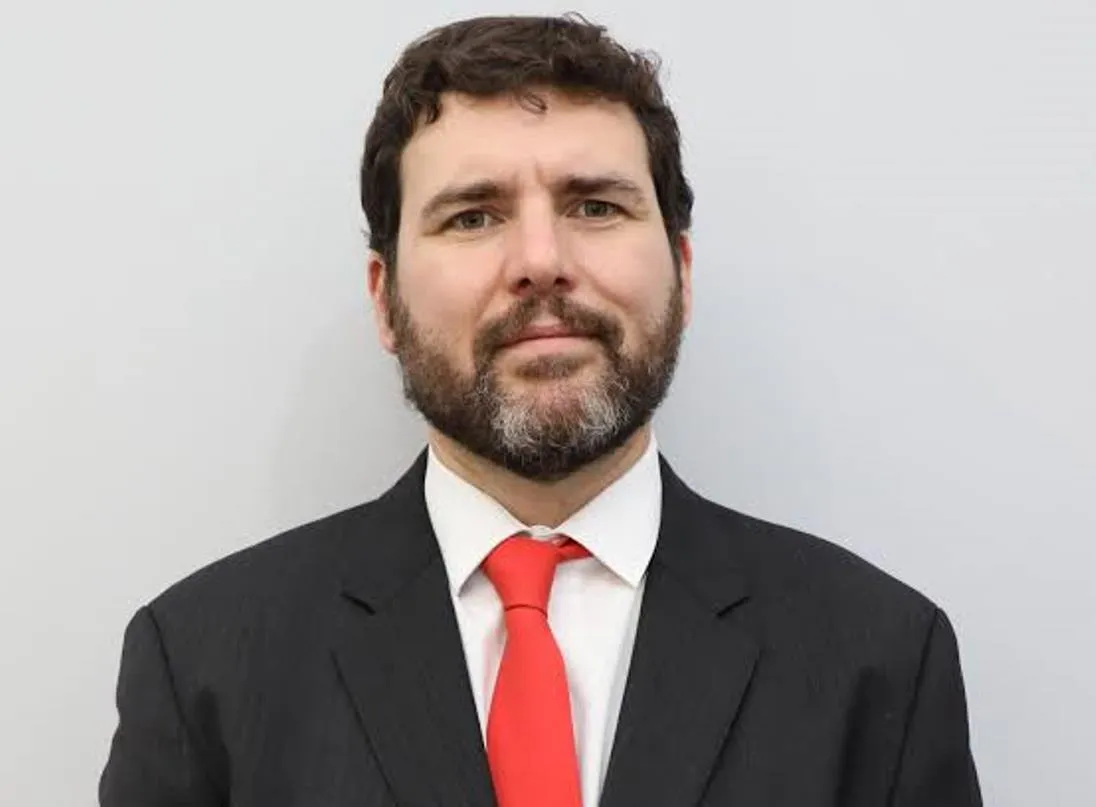

Un fallo judicial volvió a poner el foco sobre la situación de los adultos mayores endeudados y la obligación de las entidades financieras de contemplar las condiciones particulares de sus clientes. El Juzgado de Primera Instancia en lo Contencioso Administrativo, Tributario y de Relaciones de Consumo N° 27, a cargo del juez Guillermo Patricio Cánepa (foto), ordenó a Banco Columbia S.A. suspender las gestiones de cobro y los débitos automáticos que afectaban la cuenta sueldo de un jubilado de 76 años.
Cánepa, magistrado oriundo de la ciudad de Mercedes y autor de otras resoluciones que han tenido repercusión pública, intervino en una causa iniciada por un hombre que percibía el haber mínimo y atravesaba una delicada situación económica y habitacional. De acuerdo con lo expuesto en el expediente, la situación llegó al punto de obligarlo a recurrir a centros de día comunitarios para poder cubrir sus necesidades alimentarias.
El conflicto se originó en una sucesión de préstamos personales contratados entre 2020 y 2025. En total fueron 14 operaciones, de las cuales siete correspondieron a refinanciaciones. Según se desprende de la causa, mediante ese mecanismo el saldo pendiente de cada crédito era incorporado a una nueva operación, incrementándose el capital con recargos e intereses.
Al analizar el pedido de tutela urgente, el juez puso especial atención en la relación existente entre el nivel de endeudamiento, los ingresos del jubilado y el carácter alimentario de su haber.
En ese sentido, Cánepa sostuvo que, incluso en una instancia inicial del proceso, podía advertirse “la existencia de una distorsión en la ecuación de análisis, entre la capacidad de pago del deudor, el carácter alimentario del haber jubilatorio y los préstamos otorgados”.
A partir de esa consideración, el magistrado dispuso que Banco Columbia suspendiera los débitos automáticos y toda gestión judicial o extrajudicial destinada al cobro de la deuda. También ordenó paralizar la capitalización de intereses, estableciendo un plazo de tres días hábiles para cumplir con las medidas.
La resolución incluyó además una comunicación al Banco Central de la República Argentina para que se abstenga provisoriamente de informar al jubilado o, en su caso, rectifique su calificación en la Central de Deudores. El hombre figuraba registrado en Situación 3.
Uno de los aspectos centrales de la resolución fue la consideración de la edad del demandante como un elemento determinante para establecer una protección judicial reforzada.
El juez encuadró el caso dentro de las normas de protección de los adultos mayores y de los consumidores y sostuvo que el hombre debía ser considerado un “consumidor hipervulnerable”.
En ese marco, señaló que esa condición “habilita la aplicación de mecanismos de tutela judicial efectiva con mayor rigurosidad”.
La decisión tomó en cuenta además el llamado “peligro en la demora”, es decir, el riesgo de que mientras se desarrolla el proceso judicial continúe produciéndose un perjuicio de difícil reparación.
Para fundamentar ese punto, Cánepa ponderó particularmente el carácter alimentario de la jubilación y la situación socioeconómica del demandante. Según expresó en la resolución, las circunstancias expuestas y la documentación incorporada permitían considerar suficientemente acreditado ese riesgo.
La resolución pone nuevamente en discusión el límite entre el acceso al crédito y la responsabilidad de las entidades financieras frente a consumidores que presentan una capacidad de pago claramente limitada.
En este caso, el eje de la decisión no estuvo solamente puesto en la existencia de una deuda, sino en las condiciones en las que se produjo el endeudamiento, la reiteración de refinanciaciones, la edad del jubilado y el impacto que los débitos tenían sobre recursos destinados a su subsistencia.
El fallo constituye así una nueva referencia en materia de protección judicial de consumidores adultos mayores y de tutela sobre ingresos de carácter alimentario.