
El Juzgado en lo Civil y Comercial Nº 4 del Departamento Judicial Mercedes hizo lugar a una demanda contra una reconocida compañía de seguros y ordenó indemnizar a una asegurada cuyo vehículo había sido robado durante un violento asalto ocurrido en su domicilio ubicado en uno de los principales accesos a la ciudad. La sentencia consideró que la compañía había generado una expectativa concreta de pago por robo total y luego modificó su postura cuando el automóvil fue encontrado.
La resolución fue dictada el 7 de septiembre de 2026 por el juez Marcelo Fabián Valle, en el marco del mencionado expediente donde la asegurada reclamó “daños y perjuicios más incumplimiento contractual”.
El caso se originó en un hecho delictivo ocurrido el 27 de febrero de 2024, cuando esta vecina fue víctima de un robo en su vivienda. Según surge de la causa, durante el episodio la mujer fue golpeada, atada y amenazada durante aproximadamente dos horas.
Entre los bienes sustraídos se encontraba un Toyota Corolla Cross que estaba asegurado por la compañía demandada. La damnificada realizó la correspondiente denuncia penal y comunicó el siniestro a la compañía. La aseguradora había informado una indemnización de $ 37,25 millones. Uno de los elementos centrales considerados por el magistrado fue una comunicación enviada por la propia aseguradora el 13 de marzo de 2024.
En ese correo, la compañía informó a la asegurada los pasos y documentación necesarios para avanzar con la liquidación por robo total y señaló que, de acuerdo con el mecanismo previsto en la póliza, el monto a indemnizar ascendía a $ 37.250.000.
Siguiendo esas instrucciones, la demandante realizó los trámites requeridos y gestionó la baja registral del vehículo por robo, que quedó asentada el 18 de marzo de 2024.
Posteriormente, la compañía indicó que todavía era necesario presentar un formulario que obligaba a realizar nuevas gestiones ante el Registro del Automotor y finalmente se remitió la documentación a la aseguradora el 10 de abril de 2024.
Sin embargo, pocos días después se produjo el cambio de postura que terminó llevando el conflicto a los tribunales. El vehículo apareció y la compañía modificó su posición. El 12 de abril de 2024, la asegurado comunicó mediante cartas documento que el automóvil había sido encontrado y que, por ese motivo, no correspondía continuar con la cobertura por robo total.
La empresa sostuvo que debía aplicarse la cobertura correspondiente al robo parcial de los elementos faltantes y requirió a los asegurados que realizaran las gestiones necesarias para levantar la inscripción de la baja registral.
Los actores rechazaron esa decisión y sostuvieron que la aseguradora había reconocido previamente el siniestro y había puesto en marcha el procedimiento destinado al pago de la indemnización por robo total.
Al analizar el caso, el magistrado encuadró la relación entre las partes dentro del régimen de defensa del consumidor, considerando que el contrato de seguro constituye una relación de consumo. La sentencia también tuvo especialmente en cuenta que la aseguradora había sido declarada rebelde durante el proceso, aunque posteriormente se presentó en la causa. El juez entendió que la documentación incorporada al expediente resultaba concordante con el relato de los demandantes.
Para el magistrado, la comunicación del 13 de marzo de 2024 no fue una información meramente preliminar, sino que generó una expectativa razonable de cobro, al establecer concretamente el monto de $ 37.250.000 y detallar las condiciones que debían cumplirse para efectivizar la liquidación.
En ese contexto, consideró que el posterior cambio de postura de la compañía afectó los principios de buena fe, confianza legítima y doctrina de los actos propios. También cuestionó el cumplimiento del deber de información y del trato digno que establece la legislación de defensa del consumidor.
Por daño emergente, fijó la suma de $ 37.250.000, correspondiente al monto que la propia aseguradora había informado como liquidación por el robo total.
También reconoció $ 5 millones para cada uno de los dos demandantes en concepto de daño moral (la vecina y su hijo), al considerar que la conducta de la empresa excedió los inconvenientes propios de una controversia contractual.
A ello se sumó un daño punitivo de $ 20 millones, sanción destinada a reprochar y desalentar conductas particularmente graves de los proveedores frente a los consumidores.
La sentencia estableció además la aplicación de intereses desde el 18 de marzo de 2024, fecha considerada como aquella en la que la aseguradora debía cumplir con su obligación, hasta el efectivo pago, conforme a las pautas fijadas en el fallo.
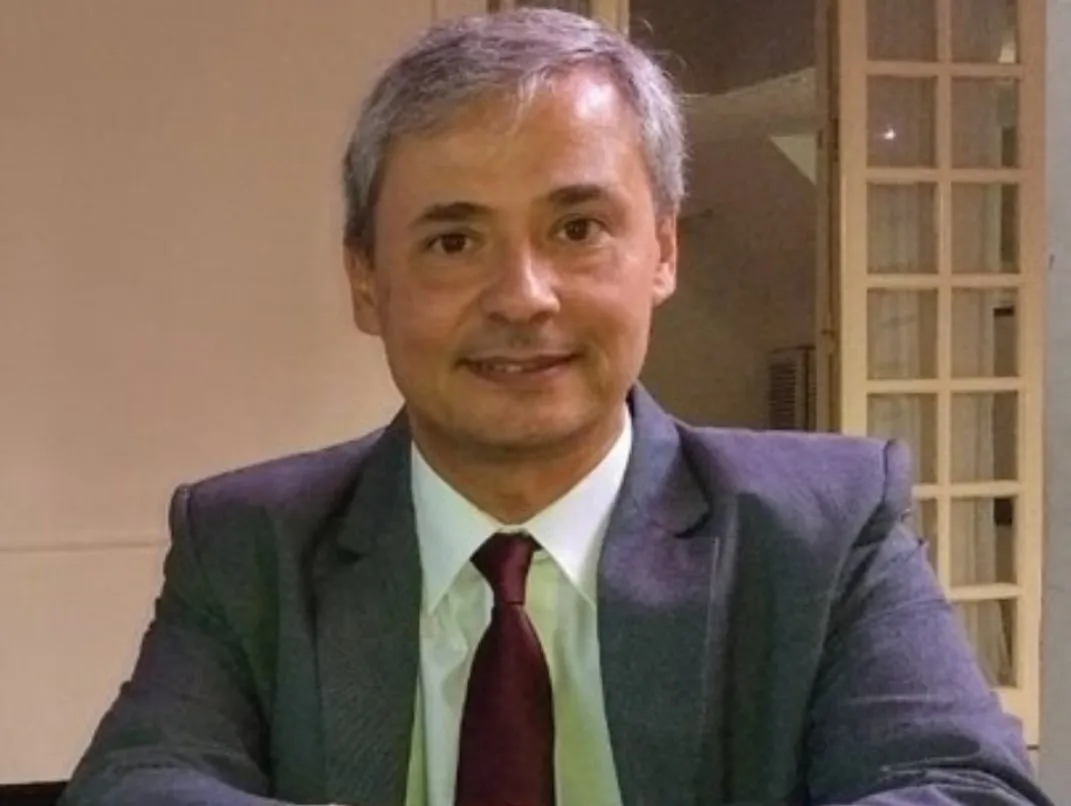
Foto: Dr. Marcelo Valle, juez en lo Civil y Comercial